康波定大势、美林定战术:看懂两张周期图,才知道现在该拿什么资产
一、康波周期:50~60 年换一次「引擎」
1925 年,苏联经济学家康德拉季耶夫在《经济生活中的长期波动》中,用英、法、美三国的物价与产出序列,发现资本主义经济存在约 50~60 年的长周期。熊彼特后来给出流传最广的解释:每一轮长波由一组「技术革命集群」驱动——新技术把全社会的资本开支、利润率和利率同步拉起来,红利耗尽后共同回落,如此往复。
一个完整长波通常分四个阶段:回升(新技术萌芽,回报率抬升)→ 繁荣(技术扩散,资本开支高峰)→ 衰退(红利递减,产能过剩,竞争恶化)→ 萧条(旧引擎出清,金融动荡,直到下一组技术接棒)。
学界对五轮长波的划分大同小异,通行口径如下:
- 第 1 波(1780s–1840s):蒸汽机与棉纺织——机械化生产起点;
- 第 2 波(1840s–1890s):铁路与钢铁——蒸汽动力扩散到运输与冶金;
- 第 3 波(1890s–1945):电气与重化工——电力、化学工业、内燃机;
- 第 4 波(1945–1990):汽车与电子——福特制大规模生产加电子技术;
- 第 5 波(1990s–2020s):信息技术——芯片、软件与互联网。
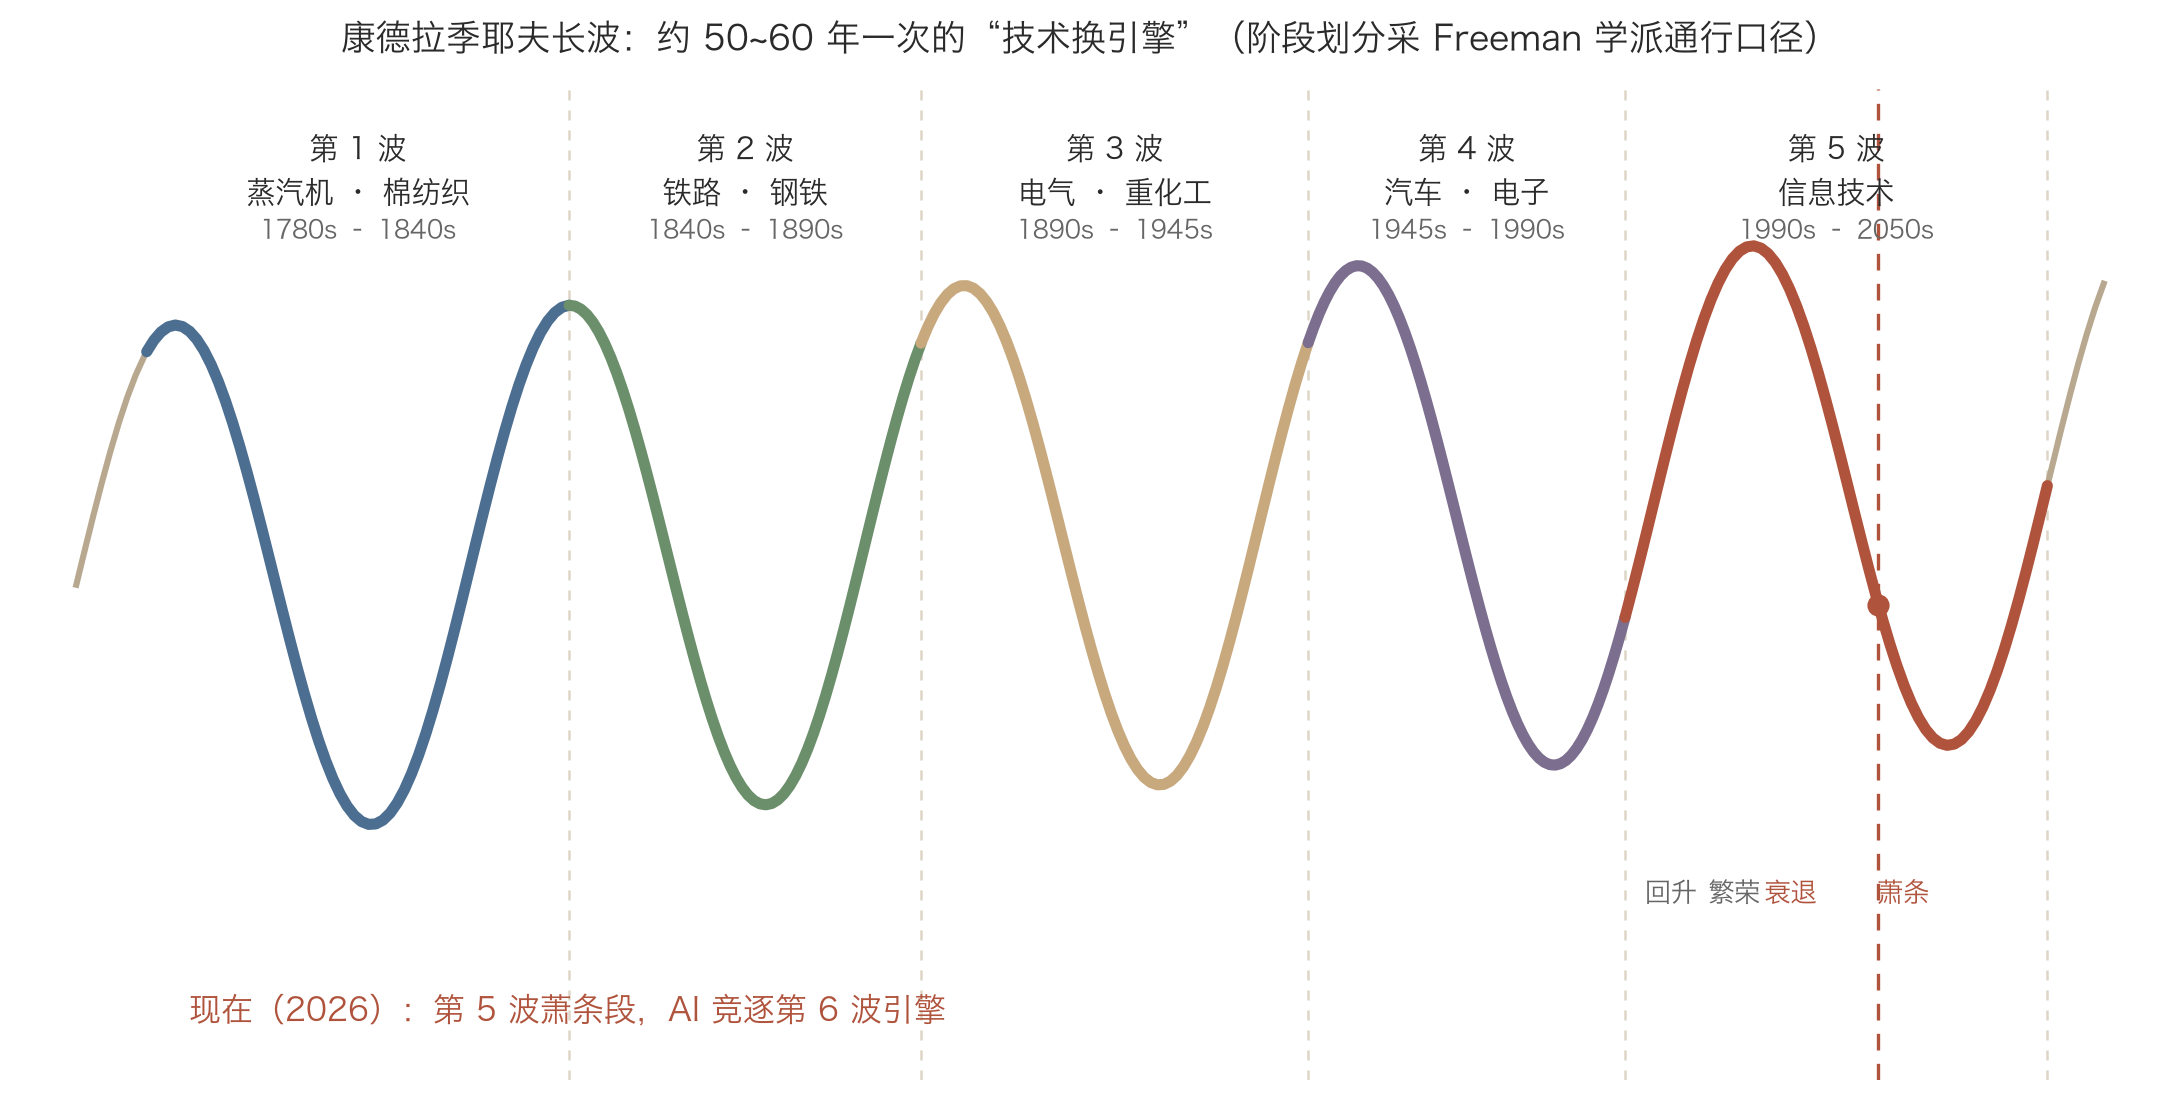
图 1:五轮康波长波与各阶段的驱动技术。虚线右侧的红色竖线是当前定位。
1.1 各阶段适合什么资产
- 回升与繁荣期:股票与成长类资产是绝对主角。实业回报率高、融资需求推升利率,商品随扩张同步走强;这一阶段「拿住时代的引擎」比任何择时都值钱。
- 衰退期:产能过剩与通胀压力并存,商品冲高回落,股票波动放大、分化加剧,配置开始向防御与现金倾斜。
- 萧条期:出清与债务重组主导,利率降至低位,债券与黄金成为主角,现金为王;股市系统性低估,但下一波引擎的种子(往往在萧条后期的回升阶段)恰恰在这里孕育——萧条后期布局回升期资产,是长周期投资里最厚的一块超额收益。
当前定位:主流长波研究者多认为第 5 波(信息技术)自 2008 年后进入衰退段,近年在萧条段徘徊;AI 及其算力基础设施被普遍视作第 6 波的候选引擎——它能否把全球经济带入新一轮回升,是未来十年最大的资产定价变量。周金涛那句「人生发财靠康波」说的就是这层意思:个人财富的大头由你所处的长波阶段决定,战术上的努力很难逆着大势走。
二、美林时钟:3~4 年一轮的资产轮转
如果说康波是「地质年代」,美林时钟就是「天气预报」。2004 年 11 月,美林证券发布报告《The Investment Clock: Making Money from Macro》,用 1973–2004 年的美国数据,按经济增长(产出缺口)和通胀两个维度把经济切成四个象限,每个象限对应一类占优资产,并沿「复苏→过热→滞胀→衰退」顺时针轮转。
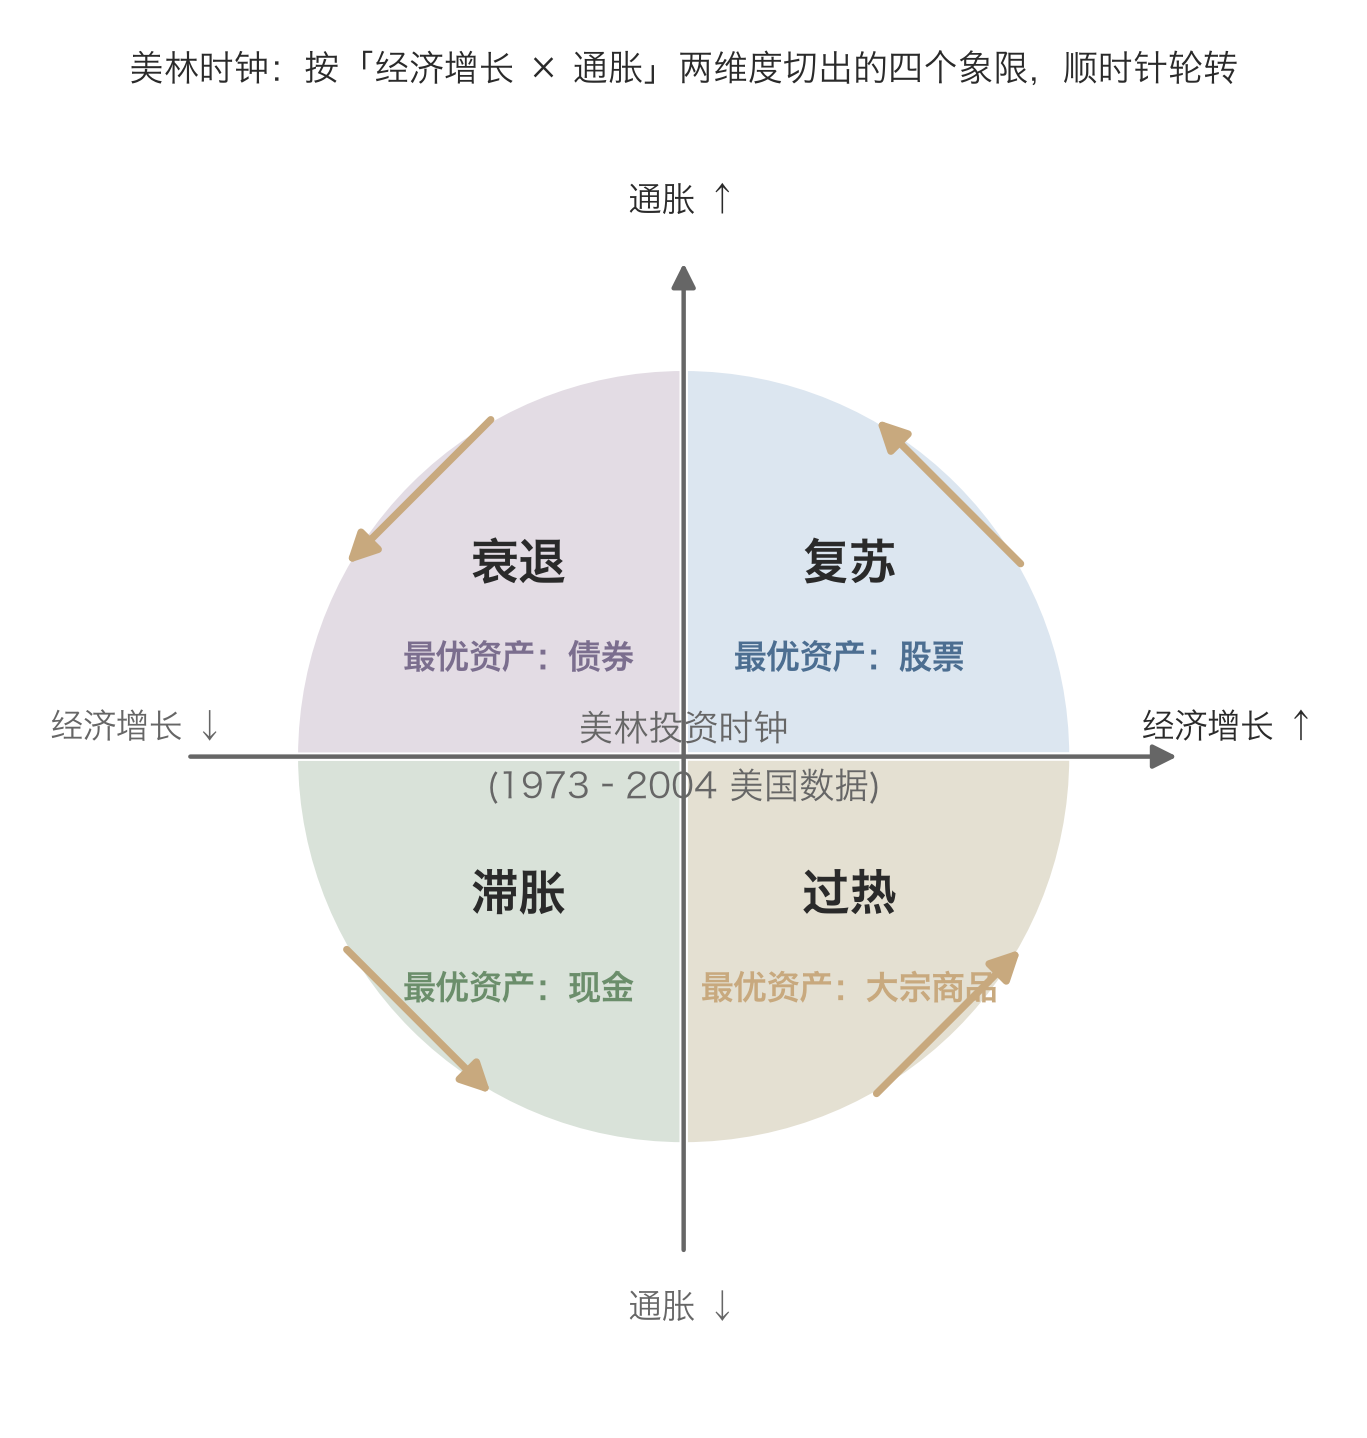
图 2:美林投资时钟。横轴经济增长、纵轴通胀,四个象限各有一类最优资产。
2.1 四个象限的逻辑与适合的资产
- 复苏(增长↑,通胀↓):股票。企业利润修复而政策仍宽松,盈利与估值双升,是时钟里风险收益比最好的象限;信用债、高收益债次之。
- 过热(增长↑,通胀↑):大宗商品。产能跟不上需求,通胀预期抬头,商品直接受益;股票开始跑输,现金收益率抬升。
- 滞胀(增长↓,通胀↑):现金。盈利下修叠加通胀侵蚀估值,股债双杀;必需消费等防御板块相对抗跌。
- 衰退(增长↓,通胀↓):债券。政策转松、通胀回落,长久期债券吃满资本利得;衰退后期应逐步回补股票,为下一轮复苏布局。
两个必须知道的修正:其一,2008 年后的大规模宽松让增长与通胀信号失真,时钟一度「电风扇」式快转(2014–2015 年 A 股的快速轮动就被戏称为「美林电风扇」),实操中通常在两轴之外再加一层流动性/信用维度(如社融、货币信用四象限)做修正;其二,A 股的复苏象限常被流动性主导,套用美林原版口径时要叠加国内政策周期一起看。
三、两个周期的关系:康波是「天气」,美林是「季节」
两个周期不是二选一,而是嵌套运行:1 个康波长波约等于 15~20 个基钦库存周期(3~4 年),美林时钟大致运行在库存周期与朱格拉设备周期(8~10 年)的尺度上。周期嵌套的通行框架即「康波—库德拉季耶夫长波、朱格拉设备周期、基钦库存周期」三层叠加,美林时钟是其中短周期层的资产化表达。
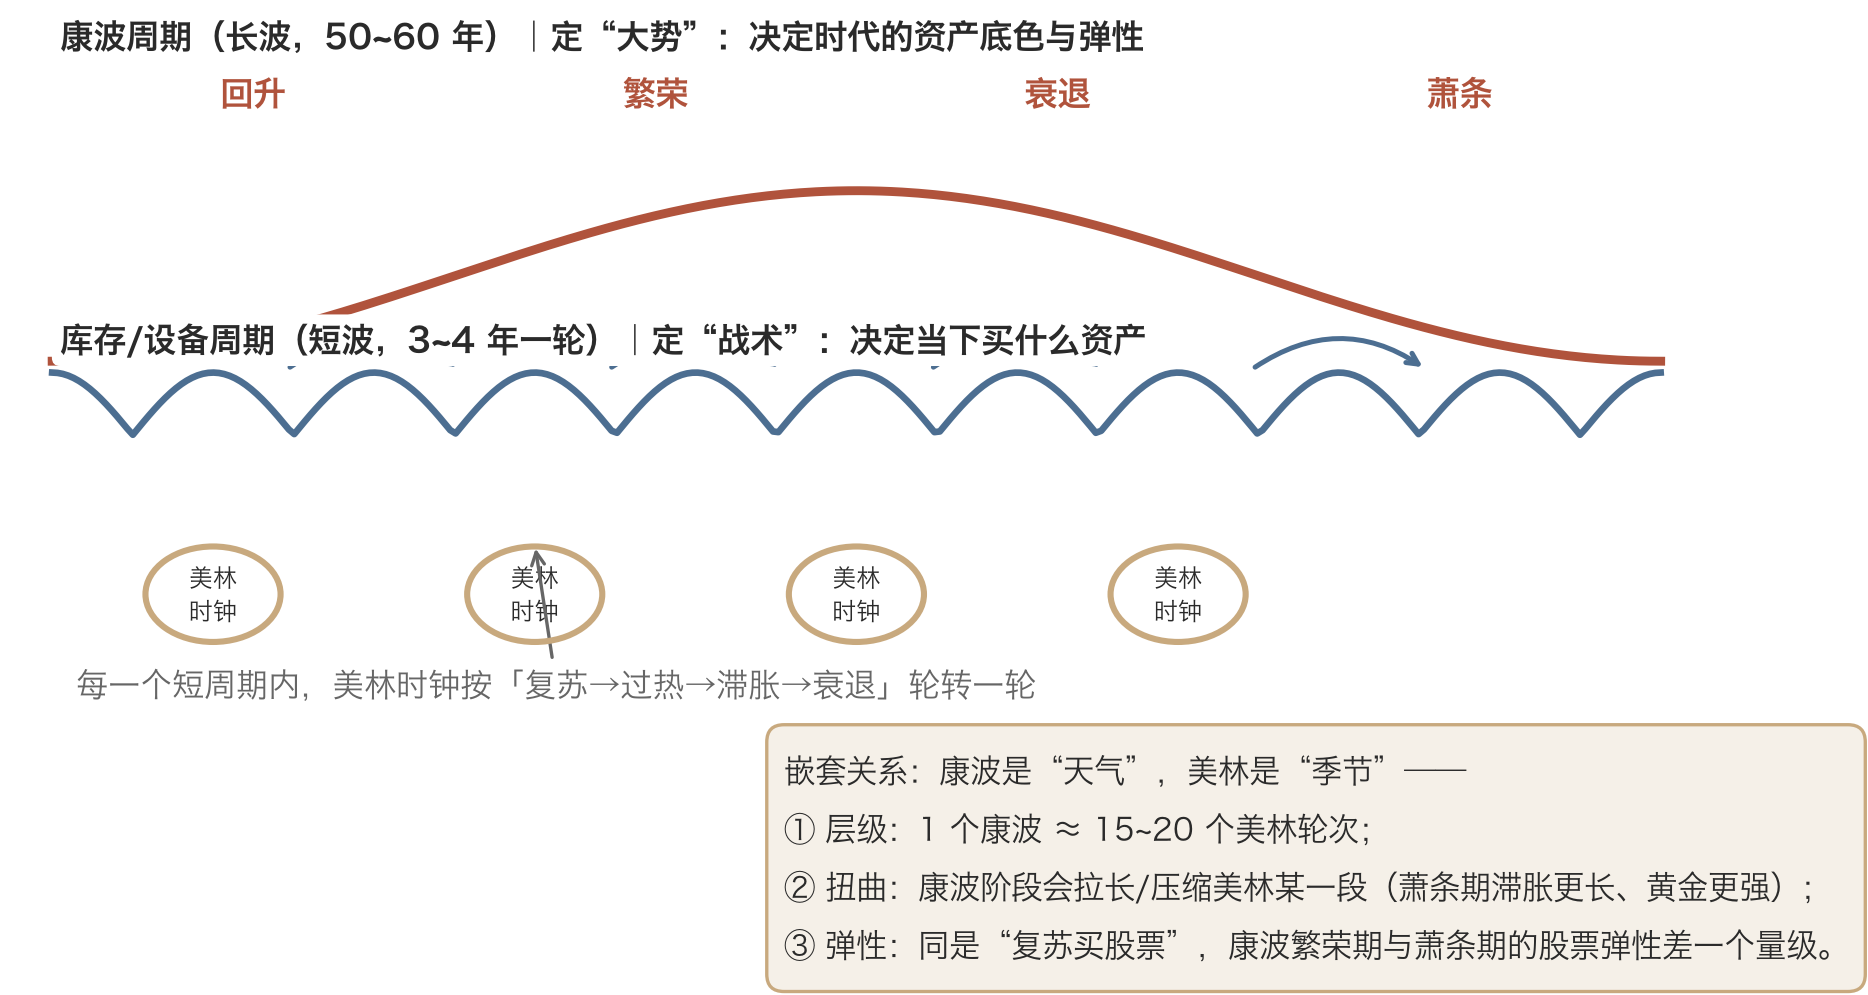
图 3:长波之上滚动着短周期,美林时钟在每一个短周期里轮转一轮。
康波具体从三个方面改写美林时钟的「手感」:
- 扭曲轮转时长:康波萧条期里,滞胀与衰退段被系统性拉长,复苏迟迟不来。1970 年代(第 4 波萧条段)石油危机式的滞胀,与 1990 年代(第 5 波回升段)高增长低通胀,同样是按象限做配置,结果天差地别。
- 决定资产弹性:同是「复苏买股票」,在长波繁荣期买与在长波萧条期买,收益量级完全不同;萧条期里黄金与债券的实际胜率,也系统性高于美林原版报告给出的「平均答案」。
- 指定结构性主线:康波决定「哪个板块是时代主线」——铁路、电气、汽车、互联网,再到今天的 AI;美林决定「什么时候上车」。真正的长牛收益来自两者的共振:在长波回升或繁荣期,于美林复苏象限重仓时代引擎。
一句话总结:康波给你 β 的方向和容错率,美林给你 α 的买卖点。只看美林时钟,可能每个波段都对、最后却输给时代;只看康波,则无法落地到具体的调仓时点。
四、落地的三步用法
- 第一步,先定大势:用技术成熟度、全要素生产率与长端利率中枢定位康波阶段,确定整体风险敞口,以及黄金与现金类底仓的比例;
- 第二步,再定象限:用 PMI(或产出缺口)与 CPI/PPI 定位美林象限,决定当季主配资产;
- 第三步,交叉验证:用库存、社融、利率等月度数据确认象限切换,连续确认后再调仓,避免被单月数据「甩下车」。
框架的局限也要说清楚:周期的长度与划分没有物理精度,事后看清晰、事中看模糊;美林时钟在极端流动性环境下会失灵;位置判断的分歧本身就构成市场。两个周期给的是概率与纪律,不是水晶球。
信息来源
- 康德拉季耶夫(1925),《经济生活中的长期波动》;
- 熊彼特(1939),《经济周期》;Freeman & Louçã,《As Time Goes By》(深时序长波划分);
- Merrill Lynch(2004 年 11 月),《The Investment Clock: Making Money from Macro》;
- 周金涛,《涛动周期论》及相关演讲(2016);
- 本文为周期分析框架综述,不构成任何投资建议。
风险提示:周期划分存在学派分歧,阶段定位含主观判断;历史规律不代表未来表现。市场有风险,投资需谨慎。